FAL: cinco recomendaciones para que las empresas se preparen antes del 1 de noviembre.

La implementación del Fondo de Asistencia Laboral exige coordinar decisiones laborales y financieras. Compartimos los principales puntos abordados en nuestro webinar junto con INVIU Argentina.
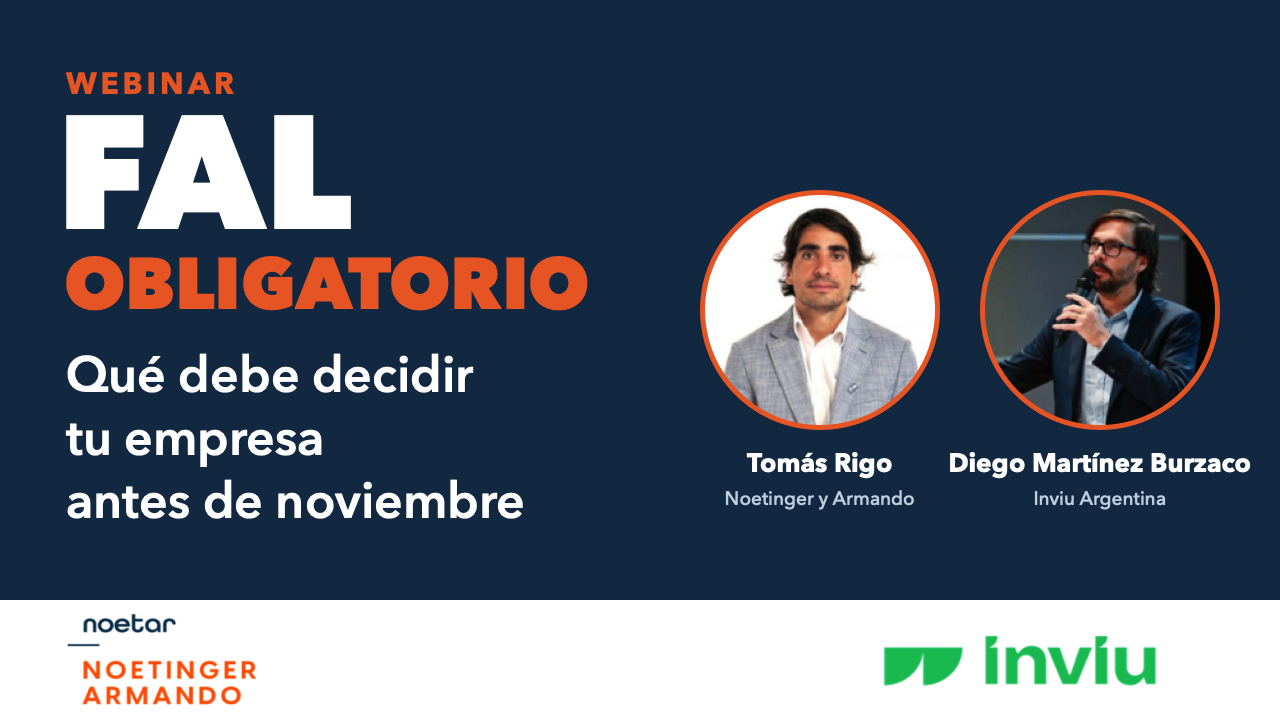
El 1° de octubre realizamos un webinar con Tomás Rigo, director de nuestro Departamento de Derecho Laboral, y Diego Martínez Burzaco, VP Comercial de INVIU Argentina, para analizar qué deben revisar las empresas frente a la entrada en vigencia del FAL.
Este resumen reúne las principales recomendaciones desde la perspectiva laboral y se complementa con la presentación de INVIU Argentina sobre los aspectos financieros del régimen.
El punto de partida: el FAL no reemplaza la indemnización
El FAL comienza a regir el 1° de noviembre de 2026. Su función es asistir a los empleadores privados en el financiamiento de indemnizaciones y otras obligaciones derivadas de la finalización de las relaciones laborales comprendidas en el régimen. Quedan excluidos los regímenes de la construcción y de casas particulares.
La empresa conserva la responsabilidad por el pago íntegro de las obligaciones a su cargo. Como explicó Rigo durante el encuentro: “Acá no viene a sustituir la responsabilidad de la empresa a nivel indemnizatorio”.
1. Comparar alternativas y elegir una administradora
La elección de la entidad administradora y del vehículo donde se depositarán las contribuciones requiere evaluar las alternativas disponibles: su trayectoria y respaldo, la política de inversión y las comisiones aplicables.
Es una decisión que conviene abordar con anticipación. Si el empleador no elige una administradora, el régimen prevé una asignación de oficio.
2. Definir un criterio para utilizar los recursos
El uso del fondo no es obligatorio. Ante una desvinculación comprendida en el régimen, y una vez cumplidas las condiciones para acceder a la cobertura, la empresa puede utilizar los recursos acumulados, afrontar el pago con fondos propios o combinar ambas alternativas.
Por eso, conviene definir un criterio interno que contemple las obligaciones laborales y la situación financiera de la empresa. Esta planificación cobra especial relevancia cuando se evalúan reorganizaciones o reestructuraciones de personal, teniendo en cuenta los plazos y requisitos para disponer de los recursos.
3. Revisar la registración de trabajadores y remuneraciones
La cobertura del FAL se vincula con la información laboral registrada. No comprende pagos no registrados ni diferencias entre la remuneración efectivamente abonada y la base declarada ante los organismos correspondientes.
Antes de la implementación, recomendamos revisar la situación registral de los trabajadores, la consistencia de las remuneraciones declaradas y los requisitos de cobertura aplicables. Las diferencias que no cubra el fondo continúan a cargo del empleador.
4. Analizar el impacto financiero, contable e impositivo
El FAL debe integrarse a la planificación de cada empresa. Para ello, es necesario analizar con sus asesores el tratamiento contable e impositivo de las contribuciones y de los pagos que se realicen con recursos del fondo.
También corresponde evaluar si resulta conveniente realizar contribuciones voluntarias, dentro de los límites y condiciones del régimen, especialmente cuando se prevén necesidades futuras vinculadas con una reorganización.
5. Seguir las normas complementarias y los criterios de aplicación
La preparación requiere seguir las disposiciones de los organismos que intervienen en la implementación, entre ellos ARCA, la CNV y la Secretaría de Trabajo, así como los criterios que se establezcan para situaciones particulares.
Durante el webinar se planteó, por ejemplo, el alcance de la asistencia en retiros voluntarios. Si bien la ley contempla las extinciones por mutuo acuerdo, cuando se pactan sumas muy superiores a la indemnización habitual por despido, será necesario observar cómo se interpreta y aplica el régimen para determinar hasta qué monto puede utilizarse el FAL.
¿Qué necesita revisar su empresa?
La implementación depende de la situación de cada organización: su nómina, la registración laboral, sus planes de reorganización y su estrategia financiera.
Nuestro Departamento de Derecho Laboral está a disposición para analizar estos aspectos y acompañar la preparación de su empresa.
Contacto: [nombre y correo]
- Grabación completa del webinar: [link a YouTube]
Este contenido recoge los principales temas abordados en el webinar del 1° de octubre de 2026. Tiene fines informativos y no constituye asesoramiento legal, contable, impositivo ni de inversión.

